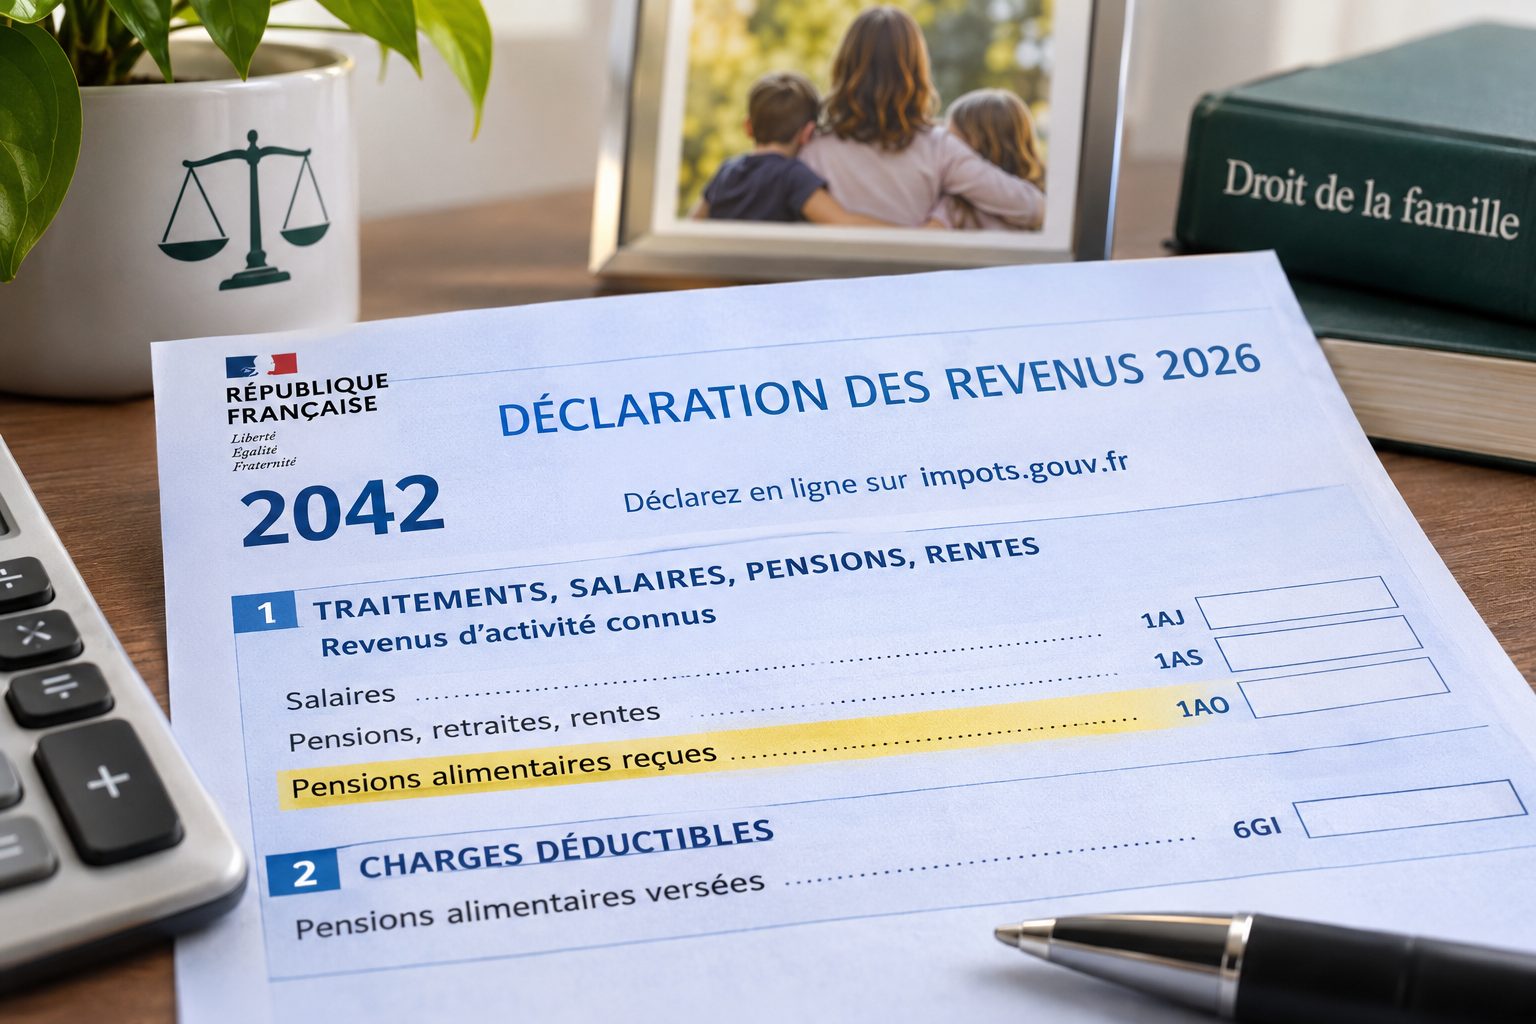
Pension alimentaire : bientôt plus d'impôt pour le parent qui la reçoit ?
4 nov. 2026 ·
Les députés ont voté le 15 octobre l'exonération d'impôt de la pension alimentaire reçue pour un enfant, sans toucher à la déduction du parent qui la verse. Mais rien n'est acquis : le budget 2027 peut encore tout faire tomber, comme en 2025.
Aujourd'hui : une pension imposée comme un salaire
Le parent qui reçoit une pension alimentaire pour son enfant doit la déclarer comme un revenu. Elle est imposée comme un salaire ou une retraite, après un abattement de 10 %.
À l'inverse, le parent qui la verse la déduit de ses propres revenus imposables. Cette règle n'a pas changé depuis 2003.
Une seule exception existe : la résidence alternée. Quand l'enfant compte dans le quotient familial des deux parents, la pension n'est pas imposable pour celui qui la reçoit. En contrepartie, celui qui la verse ne peut pas la déduire.
Ce que les députés ont voté le 15 octobre
Lors de l'examen du projet de loi de finances pour 2027, l'Assemblée nationale a adopté un amendement :
Si la mesure était définitivement adoptée, la pension reçue pour un enfant mineur ne serait plus imposable. Il en irait d'ailleurs de même pour un enfant majeur encore à charge et hébergé par le parent.
De plus, l'exonération s'appliquerait sans plafond, dès les revenus de 2026 déclarés au printemps 2027. Le parent qui verse la pension garderait aussi sa déduction.
C'est ce dernier point est nouveau dans le vote : d'autres députés proposaient d'exonérer la pension tout en supprimant la déduction du parent qui la verse. Ces versions ont été rejetées.
Combien cela changerait-il ?
Prenons une mère qui reçoit 300 € par mois pour son fils, soit 3 600 € par an. Après l'abattement de 10 %, 3 240 € s'ajoutent aujourd'hui à son revenu imposable.
À un taux marginal de 11 %, cela représente environ 356 € d'impôt par an. Avec la réforme, cette somme disparaîtrait.
Ce calcul est indicatif : il ne tient pas compte de la décote, qui allège l'impôt des revenus modestes. Le gain réel dépend de chaque foyer.
Pourquoi rien n'est acquis
Un amendement voté n'est pas une loi. Pour entrer en vigueur, la mesure doit survivre à toute la procédure budgétaire.
Il faut d'abord que la partie « recettes » du budget soit adoptée. Ce vote, prévu le 20 octobre puis le 3 novembre, a pourtant encore été reporté faute d'avoir fini l'examen des amendements. Sans majorité à l'Assemblée, un rejet paraît d'ailleurs probable. Dans ce cas, tous les amendements votés tomberaient et le Sénat recevrait le texte initial du gouvernement, qui ne contenait pas cette exonération.
Le Sénat pourra aussi supprimer ou modifier la mesure. De plus, le gouvernement peut arrêter la version finale par l'article 49.3, en ne gardant qu'une partie des amendements.
Le précédent invite à la prudence. En octobre 2025, les députés avaient déjà voté une défiscalisation proche, plafonnée à 4 000 € par enfant. La loi de finances pour 2026, promulguée en février 2026, ne l'a finalement pas retenue.
Un débat de fond
Les partisans de la réforme partent d'une idée simple : la pension alimentaire n'est pas un revenu. Elle rembourse des dépenses faites pour l'enfant : logement, nourriture, scolarité. L'imposer reviendrait à taxer deux fois la même dépense, le plus souvent au détriment des mères, qui sont à la tête de 82 % des familles monoparentales.
Les réserves portent sur l'effet réel de la mesure. Environ 80 % des foyers monoparentaux ne paient pas d'impôt sur le revenu : pour eux, l'exonération ne changerait rien. Elle profiterait surtout aux foyers imposables. Son coût pour les finances publiques pèse aussi dans un budget déjà très contraint, d'où la question d'un plafond.
Nos conseils en attendant
Tant que la loi de finances n'est pas promulguée, ne changez rien à votre déclaration : les règles actuelles s'appliquent, la pension reçue se déclare et la pension versée se déduit. De même, ne renégociez pas une pension sur la base d'un vote provisoire, car une convention ou un jugement ne se modifie pas au gré des débats parlementaires.
Pensez aussi à vérifier la revalorisation de votre pension. Beaucoup de pensions sont indexées sur l'inflation, mais pourtant jamais réévaluées en pratique, et les arriérés peuvent souvent être réclamés. D'ailleurs, pour sécuriser le paiement, l'intermédiation financière de la CAF ou de la MSA permet de recevoir la pension par leur intermédiaire et limite les impayés.
Une séparation, une pension à fixer ou à réviser ? Un avocat en droit de la famille peut vous aider à anticiper ces changements et à protéger vos droits : c'est ce que fait chaque jour le cabinet Farajallah.
Questions fréquentes
Je reçois une pension : dois-je encore la déclarer en 2027 ? Oui, à ce jour. Si la réforme était définitivement adoptée, elle s'appliquerait aux revenus de 2026, et vous n'auriez alors plus à déclarer cette pension au printemps 2027. Il faudra vérifier la loi finale avant de remplir votre déclaration.
Je verse une pension : vais-je perdre ma déduction ? Pas selon le texte voté le 15 octobre, qui la maintient. Mais la version finale du budget peut encore évoluer.
Et en résidence alternée ? Rien ne change : le régime spécifique actuel continue de s'appliquer.
Quand saura-t-on si la mesure est adoptée ? Le budget doit en principe être voté avant la fin de l'année. La réponse définitive viendra avec la publication de la loi de finances pour 2027.
Sources
- Assemblée nationale, compte rendu de la 1re séance du 15 octobre 2026
- Selectra, exonération de la pension alimentaire perçue (8 octobre 2026)
- Toutsurmesfinances, impôt sur le revenu 2027 après le vote des députés
- LCP, report du vote solennel du 3 novembre
- NosParlementaires, ce qui tombe en cas de rejet
- Previssima, réforme fiscale des pensions alimentaires (2025)
Cet article est donné à titre informatif et ne constitue pas un conseil juridique personnalisé.